
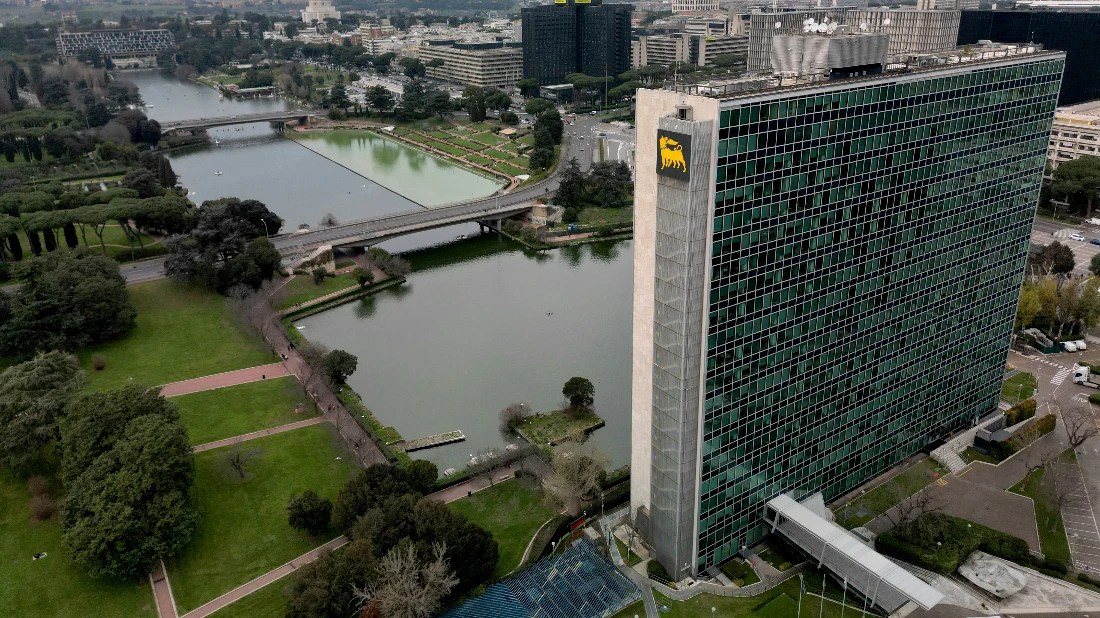
Il vento dei prezzi ha soffiato tutta l’estate nella stessa direzione, ed Eni ha saputo farsi trovare con le vele spiegate. Tra luglio e settembre il Cane a sei zampe ha più che raddoppiato l’utile netto adjusted, salito a 2,80 miliardi di euro e oltre le attese degli analisti. Ha poi alzato a 16,5 miliardi la stima di flusso di cassa per l’intero esercizio e portato il debito al minimo storico.
Su questa base il consiglio presieduto da Giuseppina Di Foggia ha attivato la clausola che restituisce ai soci la cassa generata da uno scenario migliore del previsto: a dicembre arriverà una cedola straordinaria da 0,46 euro per azione, mentre il buyback sale a 3,8 miliardi. In Borsa il titolo si presenta all’appuntamento dopo un rialzo di quasi il 60% da inizio anno, con gli analisti divisi tra chi vede ancora margini di crescita e chi ritiene la valutazione ormai piena.
In questo articolo:

- Eni batte le stime, con l’upstream in prima fila
- Da Hormuz alla pompa, i prezzi spingono i conti
- La clausola degli extraprofitti di Eni
- Buyback quasi triplicato e debito ai minimi storici
- Eni, il mercato corre più veloce degli analisti
Eni batte le stime, con l’upstream in prima fila
Il trimestre luglio-settembre si chiude con numeri superiori al consenso su tutte le voci principali. Le stime raccolte dalla società indicavano un utile operativo adjusted proforma di 5,69 miliardi e un utile netto adjusted di 2,48 miliardi. A consuntivo l’utile operativo si attesta a 5,99 miliardi, il doppio rispetto ai 3 miliardi del terzo trimestre 2025 e il 12% in più rispetto al secondo trimestre. L’utile netto supera la stima di circa il 13%.
Più prudente del consenso era Bank of America, che prevedeva un utile operativo di 3,5 miliardi e un utile netto rettificato intorno ai 2,5 miliardi, penalizzati a suo giudizio dal mancato contributo della joint venture Searah agli utili consolidati. Equita aveva invece stimato un utile netto adjusted quasi raddoppiato (+99%), anche grazie al maggiore contributo delle partecipazioni e dei satelliti.
La crescita arriva soprattutto dall’Exploration & Production, con un Ebit proforma adjusted di 4,63 miliardi (+76%). La produzione è salita a 1,83 milioni di barili equivalenti al giorno, con una crescita organica del 7% legata all’entrata a regime di nuovi giacimenti in Congo e Messico e al primo trimestre completo di Searah, la joint venture con Petronas nel Sud-est asiatico. La spinta è arrivata anche dalle altre attività. Gas e GNL hanno guadagnato il 46%, Enilive il 76% grazie alla bioraffinazione e Plenitude ha quasi raddoppiato il risultato. A rafforzare l’utile ha contribuito un tax rate sceso al 32% dal 42%, e nei nove mesi il risultato adjusted arriva a 6,44 miliardi, in crescita del 70%.
Da Hormuz alla pompa, i prezzi spingono i conti
Dietro il raddoppio degli utili c’è un mercato delle materie prime molto favorevole. Nel trimestre il Brent dated ha registrato una media di 97 dollari al barile, contro i 69 dollari di un anno prima, e il prezzo medio di realizzo degli idrocarburi di Eni è salito del 33%. Il margine di raffinazione di riferimento del gruppo (SERM) è passato da 8,9 a 28,1 dollari al barile. La società lo spiega con la scarsità di distillati medi, provocata dall’interruzione dei flussi dal Medio Oriente e dalla chiusura di raffinerie nel bacino atlantico.
La chiusura dello Stretto di Hormuz ha ridotto del 12% le lavorazioni all’estero, ma la raffinazione ha comunque beneficiato dei margini eccezionali. Il Refining, che comprende la collegata ADNOC R>, ha chiuso il trimestre con un Ebit proforma adjusted di 727 milioni, contro i 135 milioni di un anno prima. Nonostante la perdita di 178 milioni di Versalis, l’intera divisione Raffinazione e Chimica ha raggiunto 472 milioni, quasi il doppio dei 240 milioni stimati da Equita. Lo scenario conferma la previsione di Barclays, secondo cui il 2026 potrebbe rivelarsi uno degli anni migliori della storia recente per l’energia europea.
Mentre i margini salivano, il gruppo ha avviato dal 28 settembre l’iniziativa “Eni per l’Italia”, rivolta ai consumatori. Alle stazioni Enilive il prezzo del gasolio non supera i 2,19 euro al litro e quello della benzina gli 1,99 euro. Agricoltura e pesca ricevono uno sconto del 20% sui carburanti, mentre Plenitude ha tagliato del 30% le tariffe di luce e gas, con prezzo bloccato per due anni. Secondo stime riportate dal Corriere della Sera, il solo tetto sulla benzina costerà al gruppo circa 100 milioni di euro.
La clausola degli extraprofitti di Eni
La corsa dei prezzi arriva fino al portafoglio degli azionisti, che a dicembre troveranno una cedola straordinaria da 0,46 euro per azione, per circa 1,3 miliardi. Lo stacco è fissato al 7 dicembre e il pagamento al 9 dicembre. La distribuzione applica una clausola della politica di remunerazione. Il 100% del flusso di cassa operativo aggiuntivo generato da uno scenario migliore delle ipotesi di piano viene restituito come dividendo straordinario quando sono soddisfatte due condizioni: un Brent previsto per l’anno sopra i 90 dollari e prezzi del gas e margini di raffinazione superiori di oltre il 50% alle assunzioni.
Il meccanismo era stato annunciato a luglio, quando il consiglio si era riservato di decidere in ottobre se i margini di raffinazione fossero rimasti nettamente sopra i livelli di piano. L’importo deliberato supera le stime circolate nelle ultime settimane. Equita considerava conservativa la guidance iniziale di 15 miliardi di flusso di cassa, la vedeva salire verso i 16 miliardi e ipotizzava una cedola straordinaria intorno al miliardo, pagabile entro fine anno. Anche RBC Capital Markets indicava una distribuzione dello stesso ordine. Altre stime di mercato si fermavano a una forchetta tra 0,22 e 0,35 euro per azione. Milano Finanza indica 1,3 miliardi come il livello massimo stimato dal mercato.

La nuova guidance porta il flusso di cassa operativo a 16,5 miliardi, con un Brent a 95 dollari, un margine di raffinazione di 18 dollari e un TTF a 55 euro/MWh. Di questi, 1,2 miliardi sono attribuiti dalla società al miglioramento gestionale. Il dividendo ordinario 2026 resta confermato a 1,1 euro per azione, in aumento del 5% sul 2025. Il consiglio ha già deliberato la seconda tranche da 0,27 euro, con stacco il 23 novembre.
Buyback quasi triplicato e debito ai minimi storici
Accanto alla cedola cresce anche il riacquisto di azioni proprie, l’altra leva della remunerazione. Il programma 2026 sale a 3,8 miliardi, il 12% in più rispetto ai 3,4 miliardi fissati a luglio e quasi il triplo dell’importo iniziale di 1,5 miliardi. Anche questo aumento segue una regola predefinita: il 60% della cassa eccedente il budget di 11,5 miliardi va agli azionisti, fino a uno scenario con Brent a 90 dollari.
Bank of America prevedeva che solo Eni, Shell e Repsol avrebbero seguito TotalEnergies nell’aumentare le distribuzioni nel quarto trimestre, mentre BP, Neste e OMV non avrebbero fatto riacquisti. Dopo la trimestrale di luglio RBC Capital Markets aveva già indicato spazio per un ulteriore aumento in ottobre. La banca aveva però segnalato due elementi di cautela: una valutazione in progressiva crescita e un’esposizione alla raffinazione inferiore a quella di alcuni concorrenti. Al 16 ottobre Eni aveva acquistato circa 85 milioni di azioni, per 1,95 miliardi.
Nei nove mesi la remunerazione complessiva ha raggiunto 4,3 miliardi, tra 2,33 miliardi di dividendi e 1,96 miliardi di buyback. L’indebitamento finanziario netto è sceso a 6,7 miliardi, dai 9,5 miliardi di fine 2025, con un gearing proforma al 9%, il minimo storico. Hanno contribuito il deconsolidamento di Plenitude, che dopo l’ingresso di Ares vede Eni al 65% con una valutazione di 13 miliardi di enterprise value, e l’incasso di 1,8 miliardi da investitori di private equity per un portafoglio upstream. Si aggiungono la cessione a SOCAR del 10% del giacimento Baleine e gli accordi con Pertamina e Medco per le quote nel bacino di Kutei, in Indonesia.
Eni, il mercato corre più veloce degli analisti

A Piazza Affari la corsa del titolo era iniziata ben prima della trimestrale. Secondo Forecaster.biz, le azioni sono passate da 24,03 euro del 1° ottobre a 26,13 euro del 22 ottobre, con un rialzo del 59,8% da inizio anno. Nella seduta di oggi, dopo la pubblicazione dei conti, il titolo è salito fino a 27,09 euro. Sul fronte dei fondamentali, Forecaster calcola un multiplo di circa 15 volte gli utili e un rendimento da dividendo del 4,1%.
Gli analisti si dividono tra chi vede ancora spazio di crescita e chi ritiene che il rally abbia già scontato le buone notizie. I tori puntano sul gas, con la produzione in aumento, l’espansione nel GNL e le cessioni in Indonesia, e su una generazione di cassa che alimenta dividendi e buyback. RBC Capital Markets vede nel riacquisto di azioni un sostegno al titolo nel breve periodo. Tra i prezzi obiettivo, Barclays indica il più alto a 32 euro, seguita da UBS a 30 ed Equita a 29.
Gli orsi guardano invece alla valutazione, che lascia meno margine in caso di calo delle materie prime. RBC segnala anche una minore esposizione alla raffinazione rispetto ad alcuni concorrenti. Bank of America, la più prudente con un target di 24,5 euro, prevede margini in calo nel quarto trimestre. Forecaster aggiunge la debolezza della chimica, il costo degli sconti al dettaglio e il rischio di fermo di una raffineria nel Sud Italia. Il consenso Bloomberg riflette questa divisione, con 13 giudizi di acquisto, 12 di mantenimento e 2 di vendita, e un target medio di 25,59 euro ormai a ridosso delle quotazioni.
#Adessonews seleziona nella rete articoli di particolare interesse.
Se vuoi leggere l’articolo completo clicca sul seguente link
